ASUNCIÓN, Paraguay. — La crisis de Ueno Bank, una de las entidades financieras de mayor crecimiento en Paraguay, dejó de ser un problema estrictamente bancario para convertirse en una crisis política e institucional que ya afecta a depositantes, fondos públicos e inversionistas dentro y fuera del país.
El Banco Central del Paraguay (BCP) inició el procedimiento de resolución de Ueno Bank después de constatar que su índice de solvencia había caído por debajo del 50% del mínimo requerido, como consecuencia de ajustes realizados a los estados financieros de la entidad durante un proceso de regularización.
La medida activó la intervención de la institución y los mecanismos legales para proteger a los depositantes y preservar la estabilidad del sistema financiero.
¿Por qué intervino el Banco Central?
El problema central fue de solvencia.
Cuando una entidad financiera pierde suficiente capital como para no cumplir con los niveles mínimos exigidos por el regulador, el Banco Central puede iniciar un proceso de resolución para ordenar la situación, preservar activos y proteger a los depositantes.
El BCP ha insistido en que el caso de Ueno Bank es particular y que no representa, por sí solo, una crisis generalizada del sistema financiero paraguayo.
Millones de clientes afectados
Ueno Bank contaba con aproximadamente 2.9 millones de clientes en un país de poco más de seis millones de habitantes, lo que explica la magnitud social de la crisis.
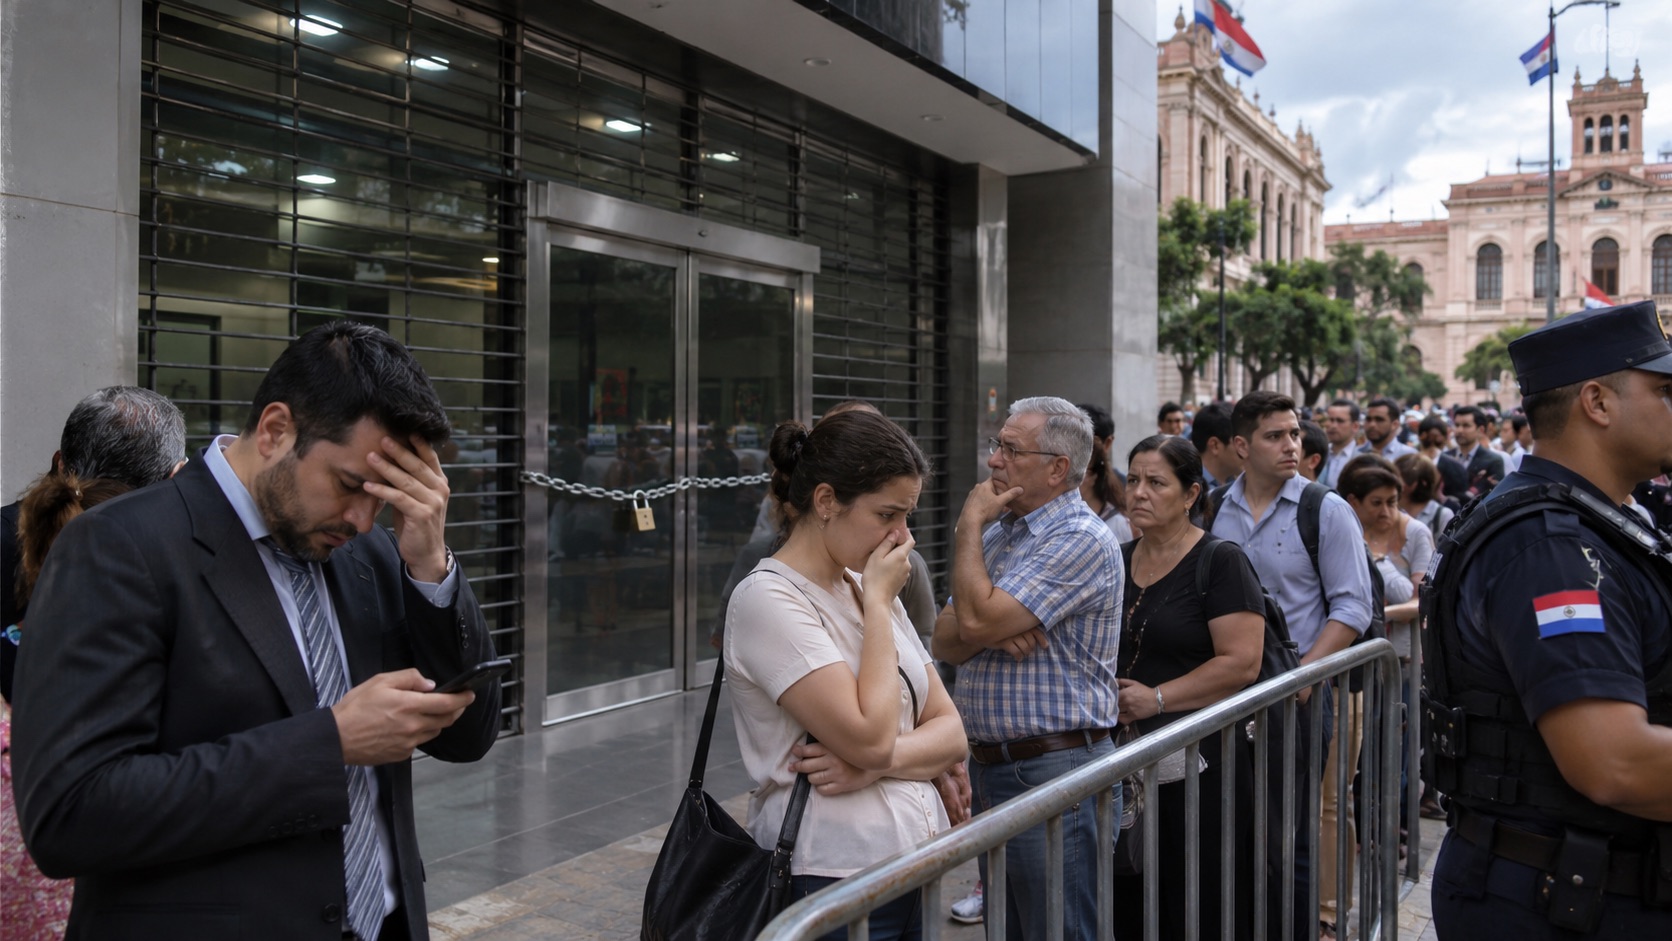
Tras la intervención, miles de usuarios quedaron temporalmente sin acceso normal a sus fondos y comenzaron a reclamar información sobre cuándo y cómo recuperarían su dinero.
El Fondo de Garantía de Depósitos protege hasta 75 salarios mínimos por depositante y por entidad, equivalentes actualmente a ₲228.3 millones.
El BCP ya inició el pago de garantías a un primer grupo de ahorristas con depósitos de hasta ₲10 millones, siempre que no mantengan deudas con la entidad y cuenten con una cuenta habilitada en otro banco o financiera.
Para quienes tienen depósitos superiores al límite garantizado, la recuperación dependerá del proceso de resolución, la disponibilidad de activos y el orden de prelación establecido por la ley.
Fondos públicos y pensiones bajo presión
La crisis también ha generado preocupación por los recursos públicos depositados o invertidos en Ueno Bank, incluidos fondos vinculados al Instituto de Previsión Social y otras instituciones estatales.
Ese componente amplió el impacto del caso, porque ya no se trata solamente de clientes particulares, sino también de recursos asociados a pensiones y fondos públicos.
La crisis alcanza al Gobierno
La intervención del banco provocó una fuerte reacción política debido a los vínculos que distintos sectores han señalado entre Ueno y figuras de alto nivel del Gobierno.
El presidente Santiago Peña había sido accionista de Ueno Holding, conglomerado relacionado con la entidad financiera, aunque vendió sus participaciones en 2025.
La crisis también provocó la salida del presidente del Banco Central, Carlos Carvallo, quien anteriormente había dirigido la financiera que dio origen a Ueno Bank.
Peña presentó su renuncia, pero sigue formalmente en el cargo
El 5 de noviembre, Santiago Peña anunció públicamente que presentaba su renuncia a la Presidencia de Paraguay, argumentando que lo hacía por la estabilidad del país y la preservación de las instituciones democráticas.
Sin embargo, el Congreso no dio curso a la renuncia por falta de cuórum.
Por esa razón, Peña permanece formalmente como presidente mientras el Senado avanza con un juicio político en su contra por presunto mal desempeño de funciones y por cuestionamientos relacionados con la crisis de Ueno Bank.
¿Cómo afecta esto a inversionistas dentro y fuera de Paraguay?
El impacto no se limita a quienes tenían cuentas bancarias en Ueno.
Paraguay había ganado en los últimos años una reputación de estabilidad macroeconómica, crecimiento y disciplina fiscal, factores que ayudaron a atraer capital extranjero y mejorar la percepción de riesgo del país.
Una crisis bancaria combinada con una crisis política puede deteriorar esa confianza.
Para un inversionista extranjero, los principales riesgos pasan por la estabilidad institucional, la seguridad jurídica, la independencia de los reguladores, la fortaleza del sistema financiero y la capacidad del Estado para proteger los fondos públicos y privados.
Cuando aumenta la incertidumbre, los inversionistas suelen exigir mayores rendimientos para prestar dinero al país o a sus empresas, lo que puede elevar el costo del financiamiento.
Riesgo directo para quienes compraron bonos de Ueno
La exposición también es directa para inversionistas que adquirieron títulos de deuda emitidos por Ueno Bank.
El banco había colocado bonos por cientos de millones de dólares en el mercado internacional y, tras el inicio de la resolución, la Superintendencia de Valores suspendió la oferta pública y negociación de sus valores.
La recuperación de esos fondos dependerá ahora de la estructura de cada instrumento, la prioridad de los acreedores y los activos que puedan recuperarse durante el proceso.
Una crisis que todavía no termina
El Banco Central ya comenzó a devolver depósitos garantizados, mientras continúa la intervención de Ueno Bank y avanzan investigaciones sobre posibles responsabilidades.
Al mismo tiempo, el futuro político de Santiago Peña quedó en manos del Congreso.
Para los ahorristas, la prioridad es recuperar sus fondos. Para las instituciones públicas, determinar cuánto dinero podrá preservarse. Y para los inversionistas internacionales, la pregunta es si Paraguay podrá contener la crisis sin perder la credibilidad institucional y financiera que había construido en los últimos años.
Imagen referencial.